Oro heredado: qué hacer con las joyas y lingotes de una herencia
Una caja de latón en el fondo de un armario. Un joyero que nadie ha abierto desde el funeral. Unas cadenas, dos alianzas, unos pendientes que ya nadie se pone y, a veces, una moneda o un pequeño lingote que aparece envuelto en papel de seda.
El oro heredado es una de las situaciones más habituales y peor resueltas de cualquier herencia. No por su valor, que a menudo es modesto comparado con una vivienda, sino porque casi nadie sabe qué hay que hacer con él: si se declara, cómo se valora, qué impuestos genera, y si conviene conservarlo o venderlo.
El resultado es previsible. En unos casos el oro simplemente no aparece en la herencia y se reparte de palabra entre los hermanos. En otros se vende a toda prisa, sin tasación previa y sin saber que la forma de declararlo condiciona lo que se pagará después. Ambas decisiones pueden salir caras.
Esta guía explica el recorrido completo y en orden: inventariar, valorar, declarar y decidir. No sustituye al asesoramiento de un profesional —cada herencia y cada comunidad autónoma tienen sus particularidades— pero sí evita los errores que se repiten una y otra vez.
Aviso legal: este contenido tiene carácter exclusivamente informativo y divulgativo. No constituye asesoramiento fiscal, jurídico ni financiero, ni una recomendación personalizada. La tributación de una herencia depende de la comunidad autónoma, del grado de parentesco, del patrimonio preexistente de cada heredero y de las circunstancias concretas de cada caso, y la normativa cambia con frecuencia. Antes de tomar decisiones, consulta con un asesor fiscal o un abogado especializado en sucesiones.
Lo primero: el oro hay que inventariarlo
El oro forma parte del caudal hereditario igual que una cuenta bancaria o un inmueble. Que sea pequeño, antiguo o sentimental no lo convierte en invisible a efectos fiscales.
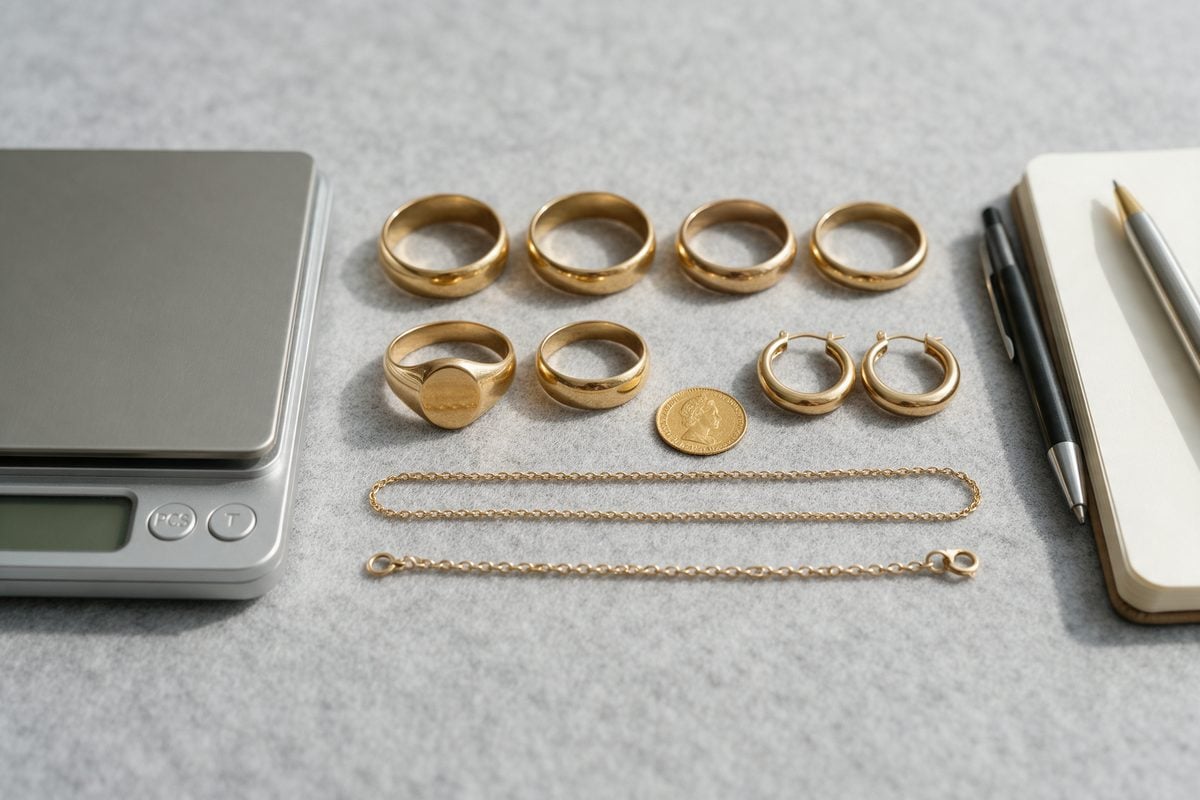
El punto de partida, por tanto, es hacer un inventario ordenado y honesto de todas las piezas antes de repartir nada. En la práctica esto significa:
Reunir todas las piezas en un mismo sitio, delante de todos los herederos o de un representante de cada uno.
Fotografiar cada pieza por separado, con una referencia de tamaño.
Anotar peso aproximado, ley o quilates si la pieza lleva punzón, y cualquier marca, firma o estuche original.
Separar lo que es oro de inversión (lingotes y monedas bullion) de lo que es joyería, porque no se valoran igual.
Apartar cualquier pieza que pueda tener valor numismático, histórico o de autor. Esas no se pesan: se tasan.
Este inventario no es burocracia inútil. Es la base sobre la que se calculará el impuesto, es la prueba del reparto entre herederos y, si algún día se vende, es lo que determina cuánto se pagará por la ganancia. Si te ayuda, nuestra guía sobre la pureza del oro explica cómo leer los punzones y qué significan los quilates.
Por qué el oro no entra en el 3% del ajuar doméstico
Aquí está la confusión más extendida, y conviene desmontarla pronto.
La Ley del Impuesto sobre Sucesiones y Donaciones establece que el ajuar doméstico forma parte de la masa hereditaria y se valora, con carácter general, en el 3% del caudal relicto, salvo que los interesados le asignen un valor superior o prueben uno inferior. Mucha gente da por hecho que las joyas de la familia quedan cubiertas por ese 3% y que, por tanto, no hay que declararlas por separado.
No es así. El Tribunal Supremo fijó doctrina en 2020 (sentencia 342/2020, de 10 de marzo, confirmada por la 956/2020, de 19 de mayo) al delimitar qué es realmente el ajuar doméstico: el conjunto de bienes muebles afectos al servicio de la vivienda familiar o al uso personal del causante. Y para concretarlo se remite al Código Civil y a la Ley del Impuesto sobre el Patrimonio, cuya definición excluye expresamente las joyas, junto con las pieles de carácter suntuario, los vehículos, las embarcaciones, los objetos de arte y las antigüedades.
En términos prácticos: las joyas de oro, los lingotes y las monedas no se esconden dentro del 3% del ajuar. Son bienes que se inventarían y se valoran aparte, con su propio importe, dentro de la masa hereditaria.
La cara positiva de esa misma doctrina es que el 3% no es una cifra automática e indiscutible: si los herederos pueden acreditar que el ajuar real es inferior, cabe probarlo. Pero eso es un asunto distinto del oro, que va por su cuenta.
Cómo se valora el oro heredado
La regla general del Impuesto sobre Sucesiones es que los bienes se declaran por su valor de mercado en la fecha del fallecimiento, que es cuando se devenga el impuesto. No en la fecha en que se firma la escritura de herencia, ni en la fecha en que se vende la pieza: en la fecha del fallecimiento.
Conviene aclarar también algo que genera dudas: el llamado valor de referencia que se aplica desde 2022 es un concepto propio de los inmuebles y lo fija el Catastro. Para el oro y demás bienes muebles no existe un valor de referencia oficial: se trabaja con valor de mercado y hay que poder justificarlo.
Oro de inversión: lingotes y monedas bullion
Es el caso más sencillo, porque el valor es esencialmente objetivo. Depende de tres datos: peso, ley y cotización del oro en la fecha del fallecimiento. Un lingote certificado de 50 gramos y 999,9 milésimas vale lo que valga esa cantidad de oro fino ese día, con una diferencia limitada por el formato y la marca.
Las monedas de inversión conocidas —Krugerrand, Maple Leaf, Filarmónica de Viena, Soberano— se negocian con una prima sobre el valor del metal que también es razonablemente comprobable. Guarda copia de la cotización de ese día: es tu justificante. Si quieres saber de dónde sale esa cotización, quién la fija y cómo se pasa de dólares por onza a euros por gramo, lo explicamos en qué es la LBMA y por qué determina el precio de tu oro.
Joyería
Aquí hay más matices. Una joya tiene un valor de metal (peso por ley por cotización) y, en ocasiones, un valor añadido por su diseño, su firma, su antigüedad, su estado de conservación o las piedras que monte. En la mayoría de las joyas corrientes —cadenas, alianzas, pendientes sin firma— el valor de metal es prácticamente todo el valor. En piezas de autor, art déco o con gemas relevantes, no.
Ten presente además que el precio de tasación de una joya usada no es su precio de escaparate. Una cadena que costó 1.200 € en una joyería no vale 1.200 € en el mercado de segunda mano: el precio de venta al público incluye fabricación, distribución, margen comercial e IVA, que no se recuperan.
Documenta la valoración
Sea cual sea el importe, lo importante es poder sostenerlo si Hacienda pregunta. Sirven, entre otros:
Una tasación por escrito de un profesional, con fecha, detalle de cada pieza, peso, ley y criterio aplicado.
La cotización oficial del oro en la fecha del fallecimiento, guardada como captura o documento.
Facturas originales de compra, si existen, aunque solo sirvan como referencia de partida.
Certificados de los lingotes o estuches originales de las monedas.
Una tasación independiente y fechada cuesta poco y resuelve dos problemas a la vez: da un número defendible ante la Administración y evita discusiones entre herederos.
Qué impuestos afectan al oro heredado
Conviene separar tres momentos distintos, porque se mezclan constantemente:
Momento
Impuesto
Quién paga
Al heredar el oro
Impuesto sobre Sucesiones y Donaciones
Cada heredero
Fallecimiento del causante
IRPF del fallecido
No tributa la revalorización del oro
Al vender el oro heredado
IRPF: ganancia patrimonial
El heredero que vende
Mientras se conserva
Impuesto sobre el Patrimonio, si procede
El titular, solo si supera el mínimo exento
1. Impuesto sobre Sucesiones y Donaciones (ISD)
Es el impuesto que grava el hecho de heredar. El valor del oro se suma al resto de bienes para formar la base del impuesto de cada heredero.
Dos cosas determinan casi todo lo que se paga:
El grado de parentesco. La normativa estatal agrupa a los herederos en cuatro grupos: I (descendientes menores de 21 años), II (descendientes de 21 o más, cónyuge y ascendientes), III (hermanos, tíos y sobrinos) y IV (el resto, incluidos los no parientes). Las reducciones estatales por parentesco son sustanciales en los grupos I y II, mucho menores en el III e inexistentes en el IV.
La comunidad autónoma. Las comunidades tienen capacidad normativa sobre este impuesto y la usan de forma muy distinta. Para hijos y cónyuges, en buena parte de España la tributación es hoy casi simbólica gracias a bonificaciones que llegan al 99%. En otras comunidades el coste es sensiblemente mayor. Y en los grupos III y IV las bonificaciones son, en general, mucho más limitadas en todo el territorio.
De ahí una conclusión práctica: heredar unas joyas de un padre no tiene nada que ver, fiscalmente, con heredarlas de un tío o de un amigo. Antes de dar por hecho que “no se paga nada”, conviene comprobar el caso concreto.
Plazos
El plazo de presentación es de seis meses desde el fallecimiento. Puede solicitarse una prórroga de seis meses adicionales, pero hay que pedirla dentro de los cinco primeros meses y, si la autoliquidación sale a ingresar, devengará intereses de demora desde que vencen los seis meses iniciales.
Es un plazo que se pasa con facilidad, porque los primeros meses tras un fallecimiento no suelen dedicarse a la gestoría. Presentar fuera de plazo implica recargos y, si media requerimiento previo de la Administración, sanciones.
2. El IRPF del fallecido: la “plusvalía del muerto” no existe en herencias
Si el causante compró unas monedas hace treinta años y se han revalorizado mucho, esa revalorización no tributa en su IRPF. La Ley del IRPF establece que no hay ganancia ni pérdida patrimonial en las transmisiones lucrativas por causa de muerte del contribuyente.
Es una regla favorable y con una consecuencia importante: el heredero “estrena” como valor de adquisición el que se declare en el Impuesto sobre Sucesiones, no lo que pagó en su día el fallecido. Toda la plusvalía acumulada durante la vida del causante desaparece a efectos de IRPF.
Conviene señalar una excepción: en los pactos sucesorios propios de algunos derechos civiles autonómicos, si el beneficiario transmite el bien antes de que pasen cinco años desde el pacto o desde el fallecimiento, se subroga en el valor y la fecha de adquisición del causante. Si tu herencia va por esa vía, consúltalo expresamente.
3. Impuesto sobre el Patrimonio
Mientras se conserva, el oro se computa a valor de mercado a 31 de diciembre. Solo tiene efecto práctico si el patrimonio total del titular supera el mínimo exento aplicable, que con carácter general es de 700.000 € en la normativa estatal pero varía según la comunidad autónoma. Para la inmensa mayoría de herencias de joyas familiares, esto no llega a aplicarse.
Si decides venderlo: así se calcula la ganancia
Vender oro heredado genera una ganancia o pérdida patrimonial que se integra en la base del ahorro del IRPF del año en que se vende. La fórmula es sencilla:
Ganancia = valor de transmisión − valor de adquisición
Valor de transmisión: el importe realmente percibido, menos los gastos y tributos inherentes a la venta que asuma el vendedor.
Valor de adquisición: el valor declarado a efectos del Impuesto sobre Sucesiones (sin que pueda exceder el valor de mercado), más la parte proporcional del ISD satisfecho y de los gastos inherentes a la adquisición.
Sobre esa ganancia se aplican los tipos de la base del ahorro, que son progresivos por tramos: 19% hasta 6.000 €, 21% de 6.000 a 50.000 €, 23% de 50.000 a 200.000 €, 27% de 200.000 a 300.000 € y 30% a partir de 300.000 €.
Si el resultado es una pérdida —algo perfectamente posible si el oro ha bajado o si la joya se valoró de forma generosa en la herencia— también se declara, y puede compensarse con otras ganancias patrimoniales con los límites que marca la ley.
¿Y el IVA y el ITP?
Dos aclaraciones que evitan sustos:
IVA: un particular que vende su propio oro no es empresario ni profesional, así que no repercute IVA en ningún caso. Al margen de eso, el llamado oro de inversión tiene un régimen de exención específico en la Ley del IVA.
ITP: el Tribunal Supremo estableció en diciembre de 2019 que la venta de metales preciosos de un particular a un empresario del sector queda sujeta a Transmisiones Patrimoniales Onerosas. Ahora bien, en esta modalidad el sujeto pasivo es quien adquiere, es decir, la empresa compradora. El particular que vende sus joyas heredadas no liquida ese impuesto.
Las cifras que siguen son hipotéticas y redondeadas, elegidas solo para ilustrar el mecanismo. No reflejan ninguna cotización concreta.
Ana hereda de su madre varias piezas de oro de 18 quilates. Una tasación fechada el día del fallecimiento las valora en 12.000 €, importe que se declara correctamente en el Impuesto sobre Sucesiones. La parte del ISD que corresponde proporcionalmente a esas piezas asciende a 300 €, y la tasación y gestión imputables suman 50 €.
Dos años después, Ana decide vender. Obtiene 14.000 € y asume 100 € de gastos.
Valor de transmisión
14.000 − 100 = 13.900 €
Valor de adquisición
12.000 + 300 + 50 = 12.350 €
Ganancia patrimonial
1.550 €
IRPF (19% sobre los primeros 6.000 €)
294,50 €
Qué habría pasado si no lo hubiera declarado
Imaginemos la variante habitual: las joyas no se incluyen en la herencia y, por tanto, su valor de adquisición a efectos de IRPF es cero. Cuando Ana vende por los mismos 14.000 €, toda la cantidad es ganancia:
19% sobre los primeros 6.000 € = 1.140 €
21% sobre los 7.900 € restantes = 1.659 €
Total: 2.799 €, casi diez veces más
Y eso sin contar el riesgo añadido: una herencia mal declarada puede derivar en liquidación complementaria, recargos y sanciones. Es la razón de fondo por la que declarar bien el oro heredado no es solo lo correcto, sino normalmente lo más barato.
Varios herederos y una sola joya
El oro tiene una particularidad incómoda en los repartos: su valor es divisible, pero las piezas no. Una pulsera no se parte en tres. Y como casi siempre hay carga sentimental de por medio, es una de las fuentes de conflicto más frecuentes.
Las salidas habituales son tres:
Adjudicación con compensación. Un heredero se queda la pieza y compensa a los demás en metálico o con otros bienes, tomando como referencia la tasación. Es la fórmula más limpia cuando hay apego a una joya concreta.
Venta y reparto del importe. Se vende todo el lote y se reparte el dinero. Es la más sencilla y la que menos discusiones genera, pero no siempre es la que todos quieren.
Lotes equilibrados. Se agrupan las piezas en lotes de valor similar según la tasación y se sortean o se eligen por turnos.
En los tres casos el punto de partida es el mismo: una tasación previa, por escrito y aceptada por todos. Repartir “a ojo” es lo que acaba en discusiones años después.
Conservar o vender: cómo decidir
No hay una respuesta general. Sí hay preguntas que ordenan la decisión.
Razones para conservarlo
Valor sentimental real. Si la pieza significa algo para alguien de la familia, ese valor no aparece en ninguna tasación y no se recupera después.
Son lingotes o monedas de inversión. Si lo heredado es oro de inversión, ya es un activo financiero funcional: venderlo por inercia equivale a deshacer una posición sin haberlo decidido.
Piezas con valor añadido. Joyas firmadas, numismática o piezas de época pueden valer bastante más que su peso. Venderlas al peso es destruir valor.
No necesitas la liquidez. Si no hay una necesidad concreta, no hay prisa. El plazo del impuesto corre; el de vender, no.
Razones para vender
Hay que repartir entre varios herederos y nadie tiene un interés especial en las piezas.
Son joyas corrientes que nadie va a usar. Una cadena rota en un cajón no conserva valor: solo deja de estar disponible.
Necesitas liquidez, por ejemplo para pagar el propio Impuesto sobre Sucesiones u otros gastos de la herencia.
Custodia complicada. Guardar oro en casa tiene sus propios riesgos y el seguro del hogar suele cubrir joyas solo hasta un límite bajo y con condiciones.
El más común, casi siempre sin mala intención: se reparte de palabra y no se declara. Además del riesgo fiscal, deja al heredero sin valor de adquisición, lo que multiplica la factura si algún día vende.
Infravalorarlo “por si acaso”
Declarar de menos parece que ahorra en el Impuesto sobre Sucesiones, pero en los grupos I y II —donde muchas comunidades bonifican casi toda la cuota— el ahorro suele ser mínimo o nulo, mientras que el sobrecoste posterior en IRPF es real. Con frecuencia es el peor de los dos mundos.
Fundir piezas que valían más enteras
Monedas con valor numismático, joyas firmadas o piezas de época pueden perder una parte importante de su valor al ir directamente al peso. Ante la duda, tasar antes y no tener prisa.
Vender sin comparar y sin justificante
Pedir varias valoraciones es gratis. Y exigir factura o justificante detallado de la operación no es desconfianza: es lo que permitirá acreditar el valor de transmisión en la declaración. Nuestra guía sobre cómo leer una factura de compra de oro explica qué debe aparecer en ella.
Dejar pasar los seis meses
El plazo del Impuesto sobre Sucesiones corre desde el fallecimiento, no desde que la familia se organiza. Si se ve venir el retraso, la prórroga se pide dentro de los cinco primeros meses.
Checklist: los pasos en orden
Reunir e inventariar todas las piezas, con fotos y descripción.
Separar oro de inversión (lingotes y monedas) de joyería, y apartar posibles piezas con valor numismático o de autor.
Obtener una tasación por escrito referida a la fecha del fallecimiento y guardar la cotización de ese día.
Incluir el oro, con su valor, en el inventario de la herencia y en la autoliquidación del ISD. Recordar que no va dentro del 3% del ajuar.
Presentar el impuesto dentro de los seis meses o solicitar prórroga antes del quinto mes.
Acordar el reparto: adjudicación con compensación, lotes o venta conjunta.
Si se vende, conservar factura o justificante y declarar la ganancia o pérdida en el IRPF del ejercicio correspondiente.
Guardar todo el expediente —tasación, cotizaciones, ISD, facturas— durante al menos los años de prescripción.
Tasación y venta de oro heredado en Oro Express
Si necesitas poner número a las piezas de una herencia, en Oro Express puedes solicitar una tasación de tu oro y conocer su valor antes de decidir nada. La valoración es previa y sin compromiso: puedes usarla simplemente para declarar la herencia o para repartir entre herederos, aunque después no vendas.
También puedes contactar con Oro Express a través del 900 907 797, de lunes a viernes de 9:00 a 21:00.
El equipo de Oro Express puede informar sobre la valoración de las piezas, su peso, su ley y el precio de recompra. Para la liquidación del Impuesto sobre Sucesiones, el reparto de la herencia o cualquier decisión fiscal, consulta con un asesor fiscal o un abogado especializado.
¿Tienes dudas sobre unas piezas heredadas?
Si quieres información sobre valoración, peso, ley o recompra de joyas, lingotes y monedas, envíanos tu consulta.
Preguntas frecuentes sobre el oro heredado
¿Hay que declarar unas joyas familiares de poco valor?
Sí. Forman parte del caudal hereditario con independencia de su importe. Si el valor es reducido y el heredero pertenece a los grupos I o II, lo más probable es que el impacto en la cuota sea pequeño o nulo, pero declararlas deja fijado el valor de adquisición para el futuro.
¿El oro entra dentro del 3% del ajuar doméstico?
No. Según la doctrina fijada por el Tribunal Supremo en 2020, las joyas quedan fuera del concepto de ajuar doméstico, que se refiere a los bienes muebles de uso personal y del hogar. El oro se inventaría y se valora por separado.
¿Cómo valoro el oro si no tengo ninguna factura?
Con una tasación profesional por escrito referida a la fecha del fallecimiento, apoyada en el peso, la ley de cada pieza y la cotización del oro de ese día. La ausencia de factura original es la norma en herencias y no supone un problema.
¿Cuánto tiempo tengo para liquidar el Impuesto sobre Sucesiones?
Seis meses desde el fallecimiento, prorrogables otros seis si se solicita dentro de los cinco primeros meses. La prórroga devenga intereses de demora si la autoliquidación sale a ingresar.
¿Puedo vender el oro antes de liquidar la herencia?
Materialmente es posible, pero conviene que la adjudicación esté clara y que exista una tasación previa a la venta. Vender antes de que el reparto esté acordado entre todos los herederos es una fuente habitual de conflictos, y sigue siendo obligatorio declarar el bien en la herencia.
¿Pago IVA al vender oro heredado?
No. Un particular que vende bienes propios no repercute IVA. Lo que sí tributa es la eventual ganancia patrimonial en el IRPF.
¿Tengo que pagar el Impuesto de Transmisiones cuando vendo a una empresa?
No como vendedor. El Tribunal Supremo declaró en 2019 que estas operaciones quedan sujetas a Transmisiones Patrimoniales Onerosas, pero el sujeto pasivo de esa modalidad es el adquirente, es decir, la empresa compradora.
¿Y si vendo con pérdida?
Se declara igualmente. Una pérdida patrimonial puede compensarse con otras ganancias patrimoniales del mismo ejercicio y, con los límites previstos en la ley, con rendimientos del capital mobiliario y en los ejercicios siguientes.
¿Merece la pena fundir las joyas heredadas?
Depende de la pieza. En joyería corriente sin firma, el valor es esencialmente el del metal. En monedas con interés numismático, piezas firmadas o de época, fundir puede destruir una parte relevante del valor. Tasar primero.
En resumen
El oro heredado no es un caso especial ni un vacío legal: es un bien más de la herencia, con la particularidad de que casi siempre llega sin papeles, con carga emocional y en un momento en el que nadie tiene ganas de gestionarlo.
El orden correcto es siempre el mismo. Inventariar, tasar, declarar y solo después decidir. Hacerlo así cuesta poco tiempo y resuelve de golpe los tres problemas que suele generar: el fiscal, el del reparto entre herederos y el de no saber cuánto vale realmente lo que hay en la caja.
Y la decisión de conservarlo o venderlo puede esperar. El plazo que corre es el del impuesto, no el del mercado.
Aviso legal: este contenido tiene carácter exclusivamente informativo. No constituye asesoramiento fiscal, jurídico ni financiero ni una recomendación personalizada. La tributación efectiva depende de la comunidad autónoma, del parentesco, del patrimonio preexistente y de las circunstancias particulares de cada heredero, y la normativa puede cambiar. Para tu caso concreto, consulta con un asesor fiscal o un abogado especializado en sucesiones.
Fuentes y referencias
BOE — Ley 29/1987 del Impuesto sobre Sucesiones y Donaciones. Artículo 15 (ajuar doméstico) y artículo 20 (reducciones por parentesco). boe.es
Tribunal Supremo — Sentencia 342/2020, de 10 de marzo, confirmada por la 956/2020, de 19 de mayo. Delimitación del concepto de ajuar doméstico y exclusión de las joyas. poderjudicial.es
BOE — Ley 35/2006 del IRPF. Artículo 33.3.b (transmisiones lucrativas por causa de muerte) y artículo 36 (valor de adquisición en adquisiciones a título lucrativo). boe.es
BOE — Ley 19/1991 del Impuesto sobre el Patrimonio. Artículo 4.Cuatro y artículos 18 y 19, a los que remite la doctrina del Supremo sobre el ajuar. boe.es
Agencia Tributaria — Impuesto sobre Sucesiones y Donaciones. Plazos de presentación y solicitud de prórroga. sede.agenciatributaria.gob.es
Agencia Tributaria — Manual práctico de Renta. Ganancias y pérdidas patrimoniales: reglas de cálculo y tipos de la base del ahorro. sede.agenciatributaria.gob.es
Tribunal Supremo — Sentencia de 11 de diciembre de 2019. Sujeción a Transmisiones Patrimoniales Onerosas de la compra de metales preciosos a particulares por empresarios del sector. poderjudicial.es
BOE — Ley 37/1992 del IVA. Artículos 140 y 140 bis: régimen especial del oro de inversión. boe.es
Manuel Rivera Viéitez es CEO de Oro Express desde 2009 y escribe sobre compraventa e inversión en metales preciosos, mercado del oro y claves para operar con criterios de seguridad y transparencia.